Ecobonus 110% 7 cose da fare prima di iniziare
Il Decreto Rilancio (34/2020) ha già iniziato a mostrare i suoi “effetti”: aziende, imprese, tecnici, amministrazioni di condominio ormai sono sommersi da tantissime richieste di committenti che non vogliono perdere l’opportunità prevista dagli artt. 119 e 121, cioè quella relativa all’ Ecobonus 110% per gli interventi di miglioramento sismico ed efficientamento energetico.
Dopo il 1 luglio giorno di entrata in vigore del provvedimento, siamo di fatto alla ricerca assennata di informazioni definitive sui nuovi Ecobonus 110% previsti dal D.L. n. 34/2020 (c.d. Decreto Rilancio) per le spese sostenute dal 1 luglio 2020 al 31 dicembre 2021 per interventi di efficientamento energetico (Ecobonus), riduzione del rischio sismico (Sisma Bonus) e per l’installazione di impianti solari fotovoltaici connessi alla rete elettrica (Bonus Fotovoltaico). Ma non solo, anche per le facciate si potrà optare per cessione o sconto in fattura. decreto-rilancio_art_119_art_121
Oggi noi di MyEstimate vi diamo 7 semplici consigli prima di decidere se effettivamente questa agevolazione fa per voi prima di incappare in delusione o addirittura in spese non dovute.
- 1. Contattare un Tecnico esperto di diagnosi energetica;
- 2. Far realizzare dallo stesso Tecnico una analisi energetica dell’edificio, con annesso APE che ne determini la classe e i possibili miglioramenti (QUESTO E’ UN COSTO TECNICO PRELIMINARE CHE SI PAGA A PRESCINDERE DA QUALSIASI INTERVENTO SI SCEGLIERA’ DI FARE. QUINDI DA METTERE IN CONTO);
- 3. Fare verificare le possibilità di intervento che consentano il miglioramento di almeno due classi energetiche dell’edificio o costatare quale sia il miglioramento massimo;
- 4. Far realizzare un progetto con annesso computo metrico (QUESTO E’ UN COSTO TECNICO CHE SI PAGA A PRESCINDERE DA QUALSIASI INTERVENTO SI SCEGLIERA’ DI FARE. QUINDI DA METTERE IN CONTO);
- 5. Contattare delle imprese affidabili che si occupano di interventi di risparmio energetico e farsi fare qualche preventivo;
- 6. Scegliere il preventivo
- 7. Iniziare i lavori tramite l’impresa scelta (a cui certamente dovrà essere dato un acconto) e scegliere un direttore dei lavori (che va pagato) che possa garantire l’omogeneità dei lavori rispetto al progetto.
Ciò premesso, i costi sostenuti (non per la progettazione) dall’1 luglio 2020 fino al 31 dicembre 2021, possono già essere portati in detrazione al 110%.
Per poter optare per la cessione del credito di imposta o lo sconto in fattura si attende la Commissione Bilancio del Senato il cui testo uscito con modificazioni da parte della Camera sarà discusso in aula martedì 14 luglio 2020, per l’approvazione definitiva che dovrà avvenire entro il 18 luglio 2020.
OK_GeoMappa un click e sei in autocad
Udino Ranzato è sempre stato per tutti gli operatori cartografico-catastale un punto di riferimento per le tante applicazioni informatiche-topografiche che ha messo e mette al servizio dell’utenza tecnica in maniera gratuita.
Udino Ranzato nasce a Piove di Sacco nel 1954 e si diploma Geometra a Padova nel 1974 sempre appassionato della topografia e dell’informatica ed è proprio sul commodore 64 che nasce il suo primo famosissimo cad topografico Dioptra che poi è stato aggiornato con le versioni attuali.
Con questo OK_GeoMappa si è superato.
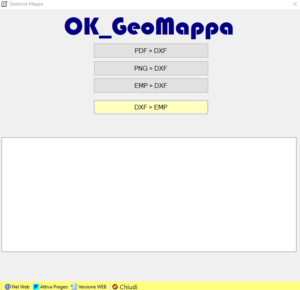
OK_GeoMappa è una utility che Esporta una Mappa PDF, PNG o EMP in un file DXF, in scala reale e posizione assoluta.
Dopo avere vettorizzato Particelle e Fabbricati estrae dal file DXF un Estratto Autoallestito formato Pregeo. Completamente Autonomo e GRATUITO. Nessuna Licenza e nessuna Registrazione.
OK_GeoMappa è semplicissimo da utilizzare. Solo 3 comandi per trasformare una mappa PDF, una mappa PNG o un Estratto Esistente in un File DXF.
Tutto con pochissimi click del mouse.
Poi si potrà vettorizzare la mappa con il proprio CAD preferito.
Dopo avere salvato la vettorizzazione in un file DXF , possibilmente LT2000, si potrà ricavare un Estratto Autoallestito in Pregeo.
Se volete scaricare questa utility basta collegarsi a questo link:
http://www.dioptra.it/OK_GeoMappa/OK_GeoMappa.htm
A conclusione di questa news vi volevo ricordare che giorno 1 luglio 2020 diventa obbligatorio scaricare e utilizzare la nuova versione di Pregeo
Queste utility insieme all’e-book Codice Pregeo sono i ferri del mestiere per tutti i Topografi Catastali
Corte di Cassazione: Sentenza Riguardo l’Edificabilità di Fatto e Diritto
Giorno 26 Maggio la Corte di Cassazione, attraverso una nota, ha tenuto a chiarire alcuni aspetti riguardo il tema dell’Edificabilità di Fatto e di Diritto di un terreno. La Corte di Cassazione ha spiegato che l’edificabilità di fatto è equiparata all’edificabilità di diritto anche non essendo oggetto di pianificazione urbanistica, ciò perchè rappresenta una situazione giuridica oggettiva che influisce sul valore dell’immobile.
Di seguito la nota emanata:
“L’area edificabile costituisce un genere articolato nelle due specie dell’area edificabile di diritto, così qualificata in un piano urbanistico, e dell’area edificabile di fatto, vale a dire del terreno che, pur non essendo urbanisticamente qualificato, può nondimeno avere una vocazione edificatoria di fatto in quanto sia potenzialmente edificatorio anche al di fuori di una previsione programmatica.
Una siffatta edificabilità non programmata, o fattuale o potenziale, si individua attraverso la constatazione dell’esistenza di taluni fatti indice, come la vicinanza al centro abitato, lo sviluppo edilizio raggiunto dalle zone adiacenti, l’esistenza di servizi pubblici essenziali, la presenza di opere di urbanizzazione primaria, il collegamento con i centri urbani già organizzati, e l’esistenza di qualsiasi altro elemento obbiettivo di incidenza sulla destinazione urbanistica….
Ne deriva che, essendo l’edificabilità di fatto una specie di edificabilità rilevante giuridicamente – perché presa in considerazione dalla legge sia ai fini dell’ICI (D.Lgs. 30 dicembre 1992, n. 504, art. 2, Comma 1, lett. b), primo periodo, seconda ipotesi) che della determinazione dell’indennità di espropriazione (D.L. 11 luglio 1992, n. 333, art. 5-bis, comma 3, convertito dalla L. 8 agosto 1992, n. 359 e D.P.R. 8 giugno 2001, n. 327, art. 37, comma 5) -, tale va considerata anche ai fini della plusvalenza, trattandosi di un’edificabilità “di diritto”, differenziandosene per il fatto di non essere (ancora) oggetto di pianificazione urbanistica, in quanto l’edificabilità di fatto è una situazione giuridica oggettiva, nella quale può venirsi a trovare un bene immobile e che influisce sul suo valore”.
IL CASO
I dubbi sono sorti riguardo un visione di lettura poco chiara dell’art 67 del TIUR per il quale la plusvalenza si realizza nel cedere a titolo oneroso terreni che, in virtù di strumenti urbanistici vigenti, sono “suscettibili di utilizzazione edificatoria”.
Il ricorso alla cassazione è stato avanzato dall’Agenzia delle Entrate a seguito della decisione di CTR di annullare l’avviso di accertamento, notificato ad un contribuente per la ripresa a tassazione ai fini IRPEF relativa alla plusvalenza realizzata a seguito di cessione di terreni suscettibili di utilizzazione edificatoria.
Secondo il giudice di appello la cessione non era assoggettabile al regime fiscale connesso alle plusvalenze, perché il bene era inserito fra le aree sottoposte a vincoli da parte del Piano regolatore generale.
I giudici di legittimità hanno considerato fondata la doglianza dell’Ufficio e accolto il ricorso.