
Coronavirus, effetti sul Mercato Immobiliare: quale settore ne risente di più?
NIENTE ALLARMISMI, LA SITUAZIONE:
Da un paio di settime il tema principale è senza dubbio il Coronavirus, che sta colpendo in maniera netta e imprevedibile tutti i sistemi su cui si fondano la nostre società. Sebbene il tasso di mortalità del Covid-19 si sia ridotto, molte società che analizzano i dati hanno studiato la situazione nel complesso, mettendo in evidenza quanto tutti i settori abbiano risentito degli effetti del Virus. Alcune tra esse si sono soffermate su alcuni aspetti principalemente economici, entrando anche nel dettaglio del Mercato Immobiliare.
I SETTORI PIU’ COLPITI
Il primo settore a risentire pesantemente delle conseguenze che ha portato il Virus è quello degli Hotel e Retail, ovvero tutto il mondo che gira dietro al turismo e alla distribuzione.
Secondo STR, una società di analisi dei Dati più importante al mondo, durante l’inizio dell’anno si è registrato un calo del 75% nel settore alberghiero Cinese.
Il mondo del Retail invece coinvolge molte più entità sociali. Infatti ad essere penalizzati in questo caso sono tutti i centri commerciali, di qualsiasi dimensione.
Janus Henderson ricorda che “gli hotel in cui soggiornano molte persone provenienti dalla Cina in viaggio d’affari hanno subito una significativa riduzione delle prenotazioni. Inoltre, nei Paesi in cui è arrivato il virus, molte persone stanno a casa per evitare gli affollamenti, il che ha avuto un impatto sui centri commerciali. Anche la spesa nel segmento del lusso ha subito un calo”.
SETTORE RESIDENZIALE
Durante la prima settimana di Febbraio, nelle maggiori città Cinesi, le vendite delle case sono crollate del 90%. Questo drastico calo è anche dovuto a fattori di prevenzione e controllo che hanno adottato le agenzie immobiliari cinesi al fine di evitare la diffusione del virus.
Ma non per questo il mercato immobiliare cinese è rimasto bloccato.
Infatti il dato positivo proviene dalla vendita di immobili online che, contestualmente al declino della vendita diretta, ha registrato circa 47.000 operazioni per 8.300 milioni di dollari, con oltre 10 milioni di utenti online.
Ma non tutti i settori saranno svantaggiati dal Coronavirus.
In particolare per Janus Henderson i settori che sentiranno meno gli effetti del virus sono la logistica, i data center e in generale tutte quelle attività che muovono merce e servizi grazie a Internet.
“In tutta l’Asia, l’epidemia di Coronavirus ha portato molte aziende a implementare diverse forme di piani di lavoro da remoto, evidenziando la fattibilità di soluzioni flessibili per lo spazio di lavoro e in futuro potrebbe cambiare il modo in cui le aziende pensano ai loro spazi per gli uffici. L’aumento degli acquisti online e della connettività dei dati a mano a mano che un numero maggiore di persone vive e lavora da casa supporta anche la continua domanda di queste infrastrutture”, afferma la società. E aggiunge: “L’epidemia di Covid-19 sta causando alcune conseguenze indirette nel settore immobiliare accentuando il cambiamento guidato dai progressi tecnologici e dai nuovi stili di vita, che stanno alterando la domanda e l’uso degli immobili”.
Mutuo a tasso Fisso o Variabile, quale conviene di più nel 2020?
Il 2020 si è aperto con grande ottimismo riguardo il settore dei Mutui. Molte fonti, dopo avere eseguito dettagliate simulazioni, suggeriscono una netta convenienza nel pagamento rateizzato sull’acquisto di una nuova casa nel 2020. Periodo nel quale la stabilità è garantita, in buona parte, dalle rassicuranti notizie provenienti dalla Banca Centrale Europea.
CAMBIAMENTI UNIONE EUROPEA
Infatti, nonostante il cambio al vertice che vedrà Christine Lagarde come successore di Mario Draghi alla Presidenza del massimo organismo bancario europeo, le politiche economiche adottate sembra che resteranno invariate. ll mantenimento a zero del costo del denaro e il rilancio del Quantitative Easing fisseranno ai minimi i principali indicatori finanziari, i maggiori responsabili dei cambiamenti sul mercato dei mutui ipotecari. Come conseguenza, i bassi tassi di interesse applicati dalle banche ai propri clienti, contribuiranno a movimentare ancora di più il settore, sia per la componente di acquisto dell’abitazione sia per la surroga di un mutuo già esistente per tutto l’anno 2020. Un andamento che si riflette anche sui tassi Euribor ed Eurirs, che a dicembre 2019 si attestavano rispettivamente a -0,40% (di poco superiore al minimo storico del -0,41% registrato ad agosto) e a 0,55%, in ripresa rispetto al minimo di agosto a 0,23%.
LA MIGLIORE SCELTA TRA MUTUO A TASSO FISSO E VARIABILE
I dati riportati da Tecnocasa suggeriscono una risposta significativa per tutti coloro che stanno pensando di comprare casa, scegliendo una tra le due condizioni di mutuo. I dati riportati nella tabella, fanno riferimento ad una serie di simulazioni aventi come input diversi importi del Mutuo.
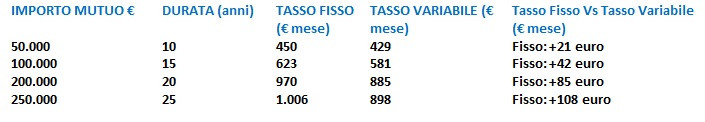
Per cifre a bassa levatura economica non si notano grandi differenze tra il tasso fisso e variabile . Aumentando invece sia l’importo del mutuo sia la sua durata, si evidenzia in maniera sempre più netta la differenza tra le due opzioni. Significativa è l’ultima simulazione nella quale con un importo iniziale pari a 250.000 euro dilazionato in 25 anni, lo scarto da pagare in più tra il tasso fisso e quello variabile è pari a 108 euro mensili.
Anche nel caso della scelta più conveniete però ci saranno da concordare altri termini con la banca, come ad esempio l’elasticità del reddito familiare riguardo i possibili cambiamenti della rata.
A tal proposito, si è espresso anche Renato Landoni, presidente di Kiron Partners, parlando del 2020 come uno dei migliori anni nel quale iniziare un mutuo. Di seguito le sue parole:
“Il mercato dei mutui alle famiglie è oggi ben strutturato. Abbiamo una proiezione di chiusura 2019 intorno ai 48-49 mld, in leggera contrazione rispetto ai 50 mld del 2018. Di contro si registra una decisa ripresa della domanda spinta soprattutto dai mutui di sostituzione e surroga che, grazie ai tassi ai minimi storici, sta riportando nuovo interesse a questa tipologia di operazioni e che vedrà già dal prossimo trimestre e per tutta la prima parte del 2020 una crescita interessante. Anche per i mutui a supporto delle compravendite ci si attende una ripresa, seppur più contenuta. Visti i tassi ai minimi ancora a lungo, i prezzi degli immobili convenienti e l’abbassamento dei tempi di compravendita, permangono opportunità per coloro che comprano a scopo abitativo e per chi sceglie l’acquisto come forma di investimento”.
Agenzia delle Entrate chiarisce alcuni aspetti della Tassazione sulla Divisione Ereditaria
SITUAZIONE PIU’ CHIARA DOPO L’INTERVENTO
Qualche giorno fa, in seguito alle numerose richieste ricevute, l’Agenzia delle Entrate ha voluto far chiarezza riguardo la tassazione sulla divisione ereditaria, al fine di evitare equivoci in un tema molto delicato. Innanzitutto questo tipo di tassazione è regolata dall’articolo 34 del TUR, nel quale viene affermato che:
“La divisione, con la quale ad un condividente sono assegnati beni per un valore complessivo eccedente quello a lui spettante sulla massa comune, è considerata vendita limitatamente alla parte eccedente (…).
I conguagli superiori al cinque per cento del valore della quota di diritto (…) sono soggetti all’imposta con l’aliquota stabilita per i trasferimenti mobiliari fino a concorrenza del valore complessivo dei beni mobili e dei crediti compresi nella quota e con l’aliquota stabilita per i trasferimenti immobiliari per l’eccedenza.
(…) Quando risulta che il valore dei beni assegnati ad uno dei condividenti determinato a norma dell’art. 52 è superiore a quello dichiarato, la differenza si considera conguaglio”.
L’intervento dell’Agenzia delle Entrate ha voluto mettere in chiaro alcuni aspetti dell’articolo appena citato. Infatti è stato affermato che: “nel disciplinare la divisione, il citato articolo impone di raffrontare esclusivamente il valore complessivo della quota ricevuta rispetto al valore dell’intero compendio, in base alla quota spettante di diritto”.
Pertanto risulteranno essere fondamentali due elementi ovvero il valore complessivo della quota ricevuta in eredità e il valore dell’intero compendio. Di conseguenza, “ai fini della corretta applicazione delle imposte di registro, ipotecaria e catastale, dell’atto di divisione, occorre considerare se esso realizzi un’assegnazione di beni o diritti, per ciascun condividente, di valore corrispondente o eccedente il valore spettante secondo la quota di diritto”.
IN MERITO ALLA SENTENZA DELLA CORTE DI CASSAZIONE
L’Agenzia delle Entrate ha poi ricordato la sentenza del 28 marzo 2018, n. 7606, della Corte di cassazione. Tale sentenza afferma: “In tema di imposta di registro, in caso di scioglimento della comunione ereditaria (…) mediante assegnazione dei beni in natura e versamento di conguagli in denaro, ove i coeredi abbiano ricevuto il valore delle rispettive quote, si applica l’aliquota degli atti di divisione e non l’aliquota degli atti traslativi”. E, come sottolineato dalle Entrate, “diversamente, qualora il valore della quota ricevuta sia superiore al valore della sua quota spettante di diritto, l’atto si considera vendita per la parte eccedente e, pertanto, troveranno applicazione le aliquote proprie degli atti traslativi”.
L’Agenzia delle Entrate ha concluso spiegando che, nel caso esaminato, l’atto di divisione ereditaria deve essere registrato “in termine fisso, con l’applicazione dell’aliquota proporzionale dell’1 per cento, prevista per gli atti aventi natura dichiarativa dall’articolo 3 della Tariffa, Parte I, allegata al TUR (circolare del 29 maggio 2013, n. 18/E, par. 2.2.1). Dovranno essere, inoltre, corrisposte le imposte ipotecaria e catastale nella misura fissa di euro 200 ciascuna (Circolare del 21 febbraio 2014, n. 2/E, par. 1.2)”.

